开云(中国)Kaiyun·官方网站 登录入口
开云(中国)Kaiyun·官方网站 登录入口
近期,跟着好意思国总统特朗普精致提名凯文·沃什出任下届好意思联储主席,市集反应剧烈:现货黄金录得1983年以来最大的单日跌幅,连忙击穿5000好意思元大关,最大跌幅超10%;白银跌幅更是一度突破30%。比特币在48小时内从10万好意思元高位隔邻相接跌破多谈阵势防地,下探至7万好意思元区间,回撤幅度接近30%;纳斯达克100指数则在折现率上移与缩表预期的双重预期之下,单周回撤昭着。
好意思联储换帅预期变化、沃什“降息+缩表”方法的登场,仿佛宣告了好意思联储从“终末贷款东谈主”向“流动性守门东谈主”的根人道转向。可是,果真决定宇宙钞票走向的,不是沃什“想作念什么”,而是他能作念什么、作念到什么进度。
用缩表管通胀,用降息管融资
特朗普任命沃什为新一届的好意思联储主席,大幅修正了市集对好意思联储会超预期宽松的预期。市集风俗用“鹰派/鸽派”二分法给好意思联储官员贴标签,但本体上更准确的定位是:沃什是一个“次第派”,更介意央行的畛域、金融条款的长期后果、钞票欠债表推广的轨制成本,对量化宽松(QE)等“格外规器用常态化”自然反感。
第一,沃什不心爱QE,但情理不是反对宽松本人。沃什合计QE会歪曲钞票价钱、吹大泡沫、加重工薪阶级与钞票捏有者之间的贫富差距。举例,他并不否定2008年金融危险时QE1的必要性,但明确反对QE2及之后的操作。这意味着,在改日面对一般性经济波动时,好意思联储运行QE的门槛将显赫普及。
第二,沃什不否定降息的必要性,但更强调“降息不等于放水”。沃什近期表态合计现时利率水平可能高于中性利率50~100个基点,中性利率在3%控制。这种相对克制的降息预期,反而增强了其策略的真实度。
但枢纽在于,他观念通过缩表来为降息腾出空间:合计通胀的根源不在于劳能源市集过热,而在于财政赤字推广重迭好意思联储QE的货币超发,因此控制通胀的正确神态不是靠加息打压私营部门需求,而是通过缩表适度货币刊行的财政属性。这便是市集担忧的“降息+缩表”组合的表面基础。
第三,沃什核心观念是收缩好意思联储的权柄界限。沃什反复质问:“好意思联储是不是作念了太多本不该由央行承担的事情?”这种畛域执意,意味着在金融市集漂泊时,好意思联储出手干涉的门槛将有所升高。
往日十五年,好意思联储舒遵守单纯的货币策略制定者,演变成市集的终末买家、财政的影子同盟、银行的最终兜底者。而沃什试图扭转的是好意思联储终末兜底的畛域。
这小数或是他与好意思联储现任主席鲍威尔决策起点最大的不同。鲍威尔的秉性是纯真地依赖事业及通胀数据进行预期连续、风险连续,其决策核心是“如何幸免系统性冲击”。
这种纯真性让鲍威尔成为历史上少有的接近完成“软着陆”的好意思联储主席,但也让好意思联储的策略框架越来越依赖于对短期数据的即时反应。
而沃什的起点十足不同:他更介意的是“这算不算央行该作念的事情”。在他看来,央行的使命是通过价钱型器用(利率)革新货币条款,而非通过数目型器用(QE/钞票购买)凯旋介入钞票市集、承担财政融资功能。
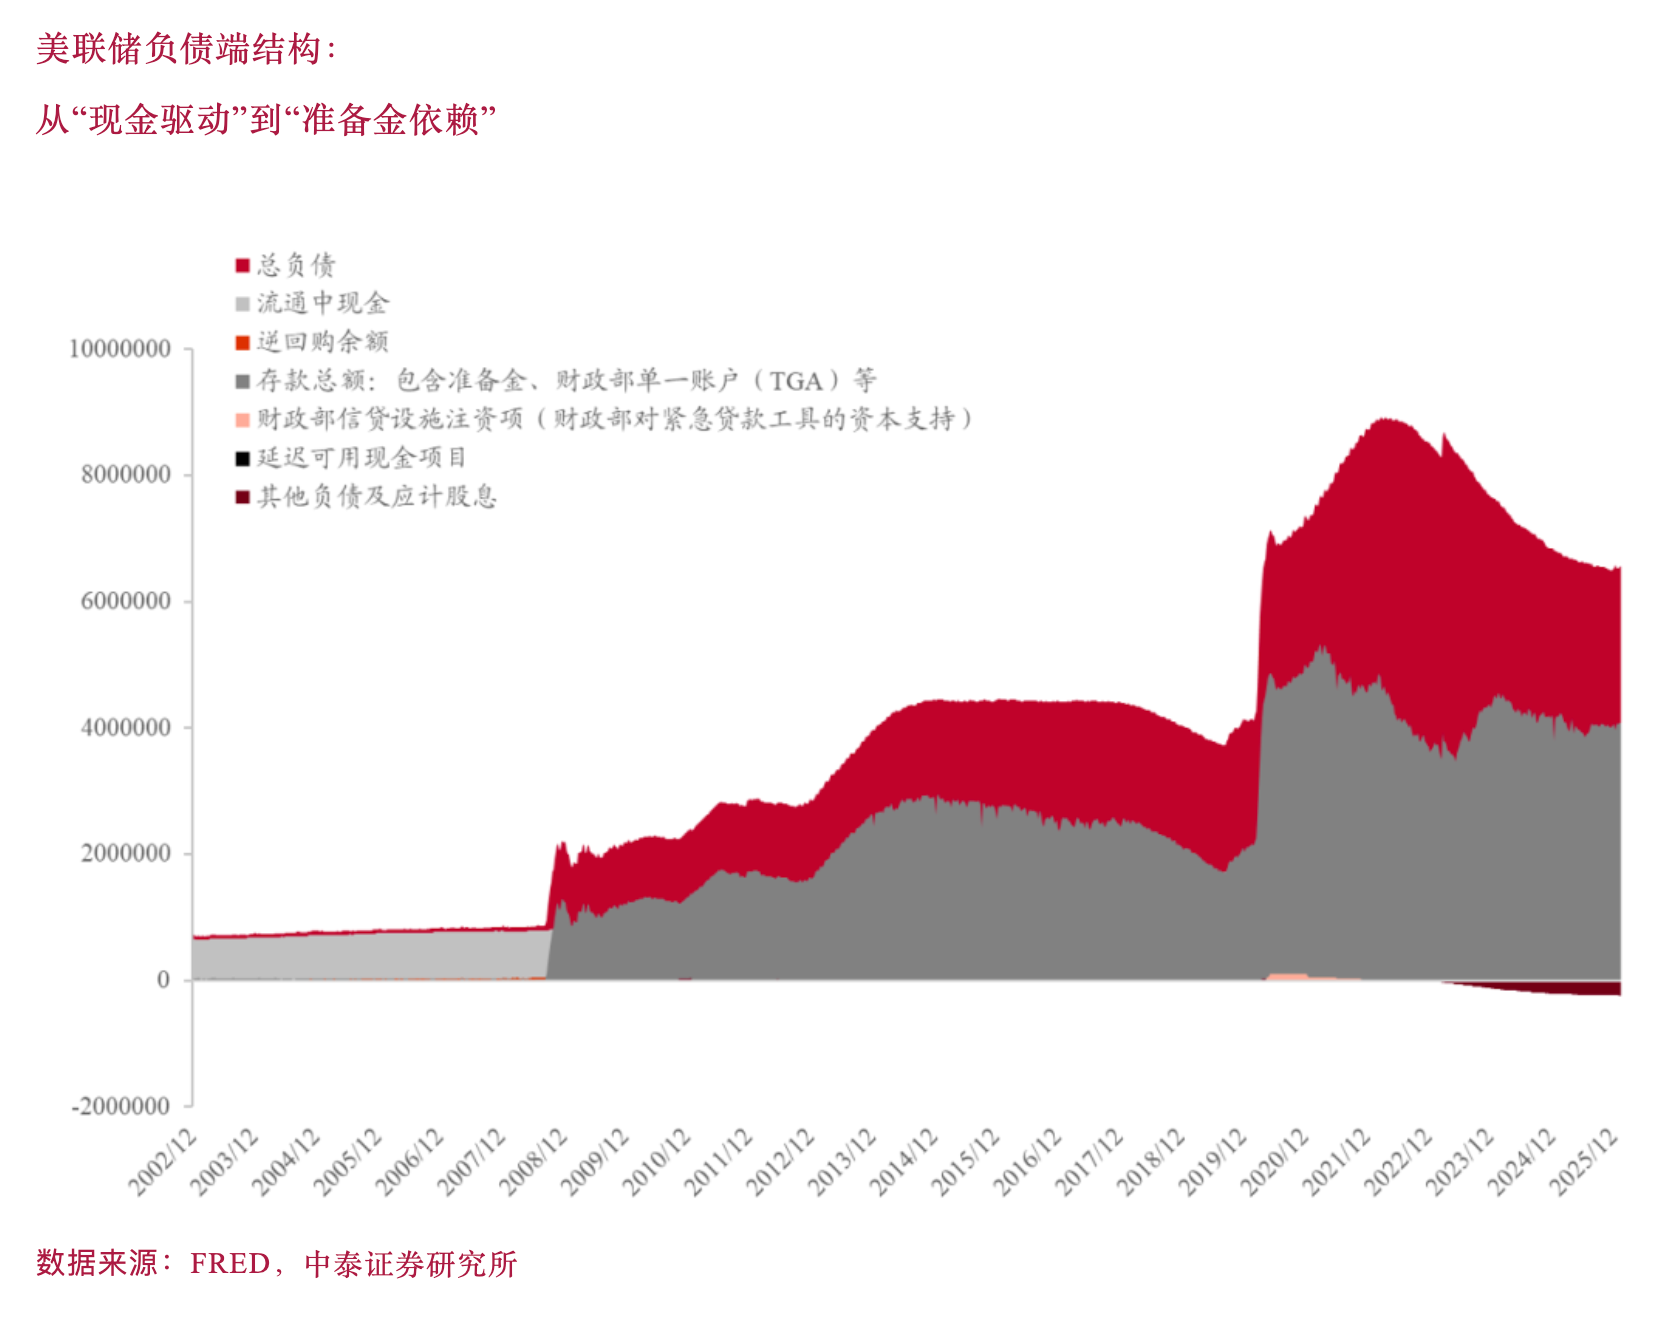
具体而言,沃什品评好意思联储现时的“充足准备金机制”,观念回顾危险前的通过公开市集操作微调储备供给来控制联邦基金利率,而非像当今这样保管海量准备金并通过颐养IORB(逾额准备金利率)来控制利率下限。这种框架移动的核心宗旨,是让货币策略回顾“价钱革新”而非“数目兜底”。
市集多量合计,一朝沃什关于流动性过于柔软,将会带来下述影响:
率先,货币市集的波动性会高潮。在沃什的框架下,银行间流动性不再是“想要些许有些许”,而是需要通过联储的公开市集操作精确革新。这意味着短期融资利率(如SOFR、回购利率)的波动幅度会加大,金融机构需要更主动地连续白天流动性,而不行依赖央行的无穷供给。
其次,长端利率的“好意思联储压制效应”会缩小。在QE期间,好意思联储通过购买长期国债凯旋压低期限溢价,让10年期好意思债收益率长期低于经济基本面所反应的水平。一朝好意思联储退出这一扮装,期限溢价将回顾由市集供需决定的常态。
终末,市集的“好意思联储兜底预期”会被冲破。往日十五年,每当市集出现剧烈波动,交游员的第一反应是“好意思联储会不会出手”,这种预期本人就压低了波动率。但若是沃什明确普及干涉门槛,市集就必须再行学会独自消化波动,这会凯旋体现为VIX等波动率推测的核心抬升,以及高估值、高杠杆钞票的高位震动。
因此,沃什观念减少前瞻指挥、裁汰好意思联储官员的发声频率,合计过度依赖短期数据斟酌的指挥会酿成对市集的失当干涉。在鲍威尔期间,只重心阵图表露有降息空间,风险钞票就会提前反应,因为市集折服好意思联储方法会“按期而至”。但沃什期间,好意思联储的调换神态会编削“降息预期”对市集的影响神态。
特朗普提名背后的考量
方法会特朗普为何最终遴荐沃什,必须站在特朗普现时政事情景解读。白宫对新主席的诉求不错拆为两层:主不雅要求与客不雅抑遏。
率先,主不雅要求是赤心听话、骄矜降息。但又必须面对新任东谈主选能否通过接头院、能否让好意思联储里面信服、能否平息华尔街对好意思联储沉寂性的质疑。
沃什是均无昭着短板的候选东谈主——既有弥漫的调换渠谈让白宫宽心(通过岳父私情与好意思国财政部长贝森特导师关连两条纽带),又有弥漫的专科信誉让市集折服(华尔街配景、好意思联储经历、危险支吾资格)。
“鹰派信誉”恰好成为沃什最大的竞争上风。在通胀担忧未散、市集对沉寂性明锐的配景下,只消被合计是鹰派的东谈主掌舵,市集才敢折服改日降息是基于货币次第而非政事和解。
这种“鹰派信誉为鸽派策略背书”的逻辑在历史上并不漠视,好意思联储前主席沃尔克能在上世纪80年代控制通胀,正因市集折服他“宁可衰退也要稳物价”的决心;格林斯潘能享受“金发密斯经济”,部分也因其早年积蓄的“通胀鹰派”形象。
更枢纽的是,沃什的“降息+缩表”组合固然看似矛盾,但在表面上有一定自洽空间。沃什将通胀归因于财政无节制推广与量化宽松的重迭效应,而非需求过热。在这一框架下,货币策略的着力点应是抑遏财政融资功能,而非打压私营部门活力,这套逻辑既为白宫想要的降息提供了“学术包装”,又为市集缅想的次第问题提供了处置决议。
终末一个常被忽视的成分是2026年特朗普中期选举的压力。历史数据表露,在朝党输掉中期选举概率一般较大,近几十年仅个别例外。
这意味着特朗普本年最大政事任务是围绕“选民生涯成本”布局——物价、事业、住房融资成本凯旋影响选票。沃什能在中期选举前提供一些保险,他的“渐进主义”特质——选举前稳节拍、选举后再谈校正,恰好匹配白宫的政事时分表。
沃什观念如何鼓舞
沃什的策略相似会靠近政事抑遏、市集本质、好意思联储里面制衡等客不雅环境的制约。
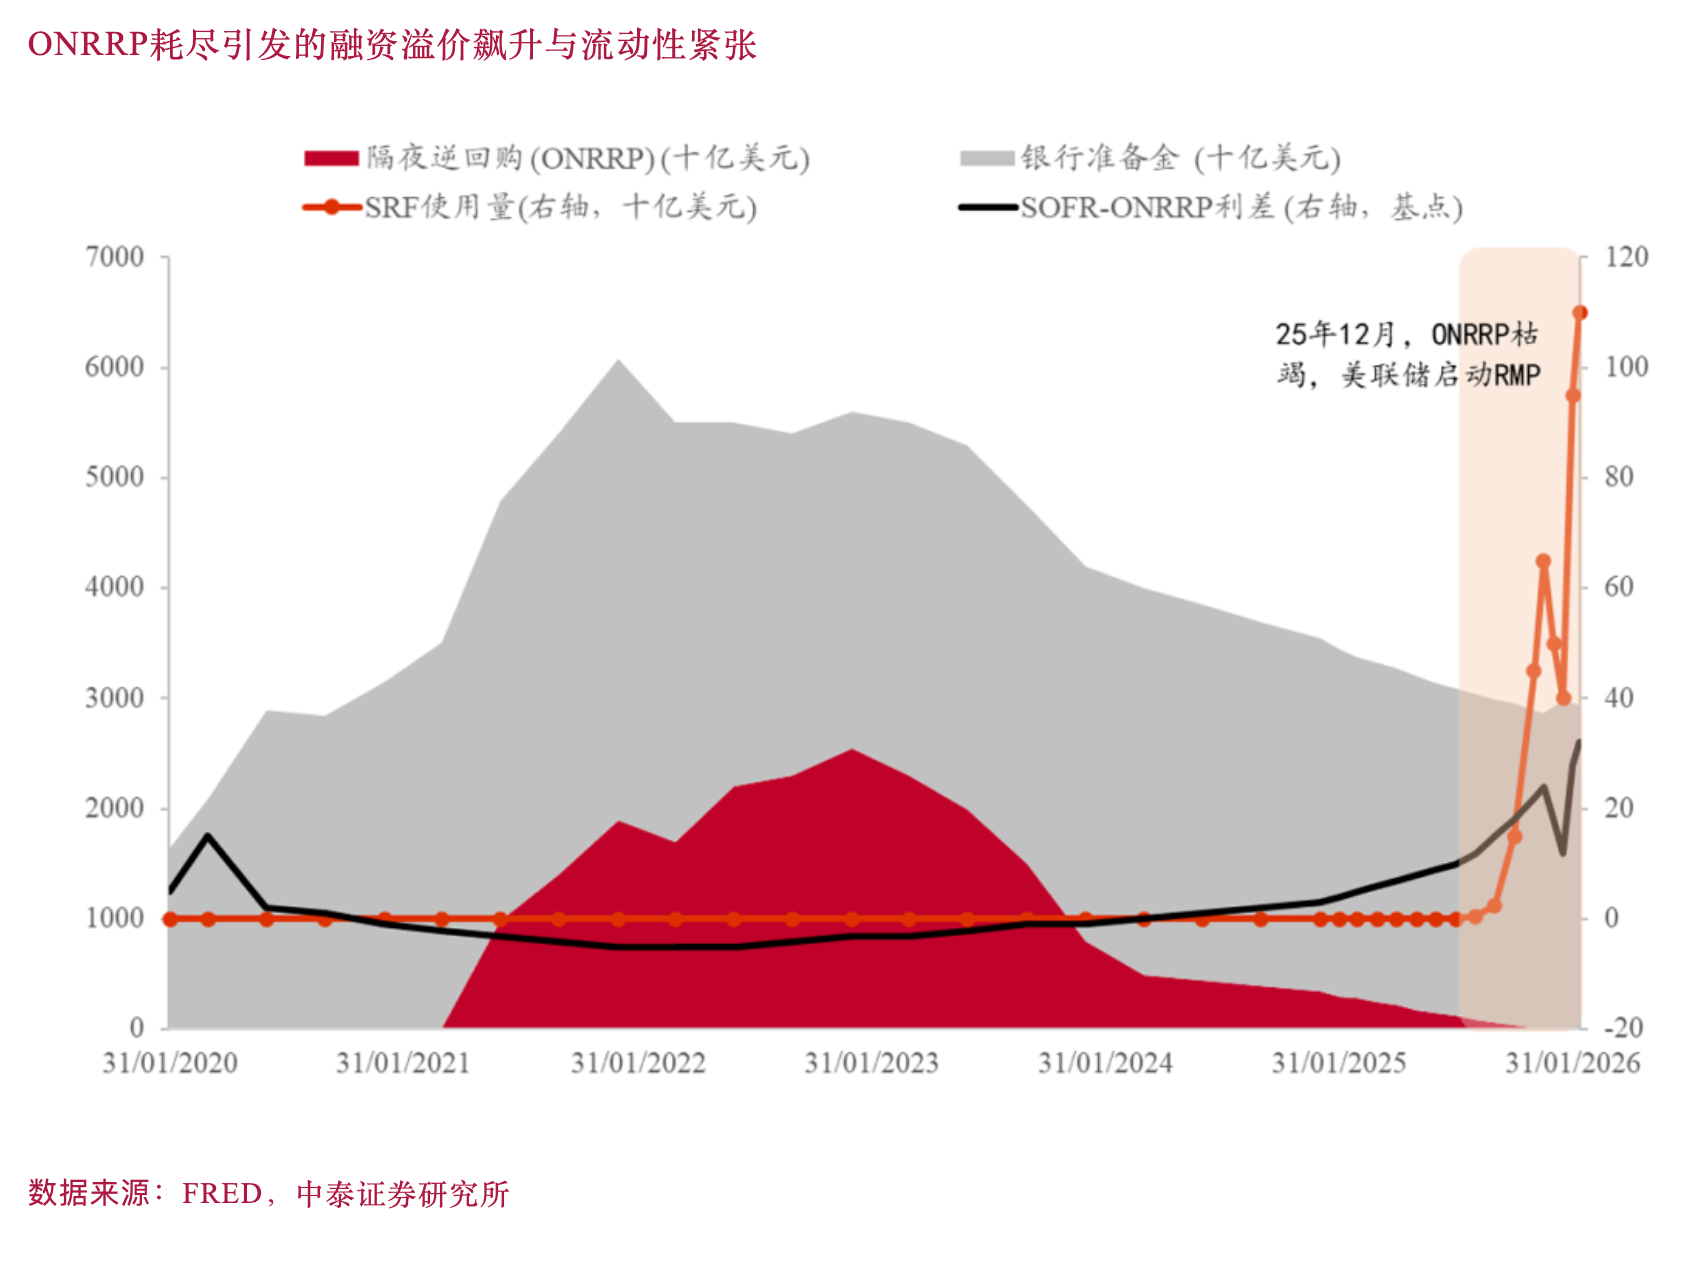
从流动性角度来看,当下有时不具备缩表条款。2025年12月,隔夜逆回购流量舒服零落,2026年货币市集流动性已出现偏紧的情景。这或标明银行间流动性或一经转向“略显紧缺”。
正因如斯,好意思联储旧年12月运行RMP(储备连续购买)改善流动性。若是强行缩表,或者率重演2019年9月回购市集危险(其时隔夜回购利率飙升至10%,迫使联储重要重启回购并扩表)。
更值得细心的是,缩表还会推升长端利率:当好意思联储减少购债,期限溢价回顾市集供需,而好意思国财政每年需滚动约9万亿好意思元债务且基本依赖短债,长端供给压力宏大。因此,沃什最本质的遴荐是:保管现时RMP节拍,在流动性昭着改善后再裁汰购买量,前提是不发生回购市集危险。
同期,好意思联储里面的决策机制有时也会对沃什的策略产生抑遏。好意思联储是19东谈主集体决策而非主席独裁。决定QE如故QT、是否颐养准备金框架,是19位官员(12位票委)的集体决策已矣。旧年12月重启RMP时,决议零异议票——系数官员一致扶助时刻性扩表。这意味着沃什即便想逆转RMP,也需劝服其他官员。
其中最值得深想的应该是中期选举前需要“践约”。特朗普遴荐沃什,或者率意味着两边或兑现某种领路。至少在2026年11月中期选举前,沃什靠近白宫政事压力,需要一定进度“践约”——不在选举前搞出激发蹙悚的大手脚,在数据允许情况下和洽降息诉求。
因为缩表举止短期是紧缩性策略,长端利率上行、融资条款收紧会凯旋冲击住房与投资,与特朗普“裁汰选民生涯成本”的布局违反。2024年下半年特朗普炮轰鲍威尔时,市集担忧反而推高长端利率,资格深切。
因此,政事抑遏决定校正时分表:中期选举前稳节拍、幸免大手脚,选举后才有空间鼓舞轨制颐养,这可能是沃什在白宫任职的政事调理中学会的本质旅途。
对成本市蚁合产生什么影响
2026年11月的中期选举或将成为策略节拍的自然分水岭。
阶段一(5月~11月):核心标的是在不激发市集蹙悚的前提下和洽白宫政事诉求,降息有限次数,有时每次降息之后齐激发市集关于降息至极的议论。
一方面,好意思联储的调换神态可能会移动。削减点阵图频率、减少会后新闻会细节、适度官员发声。市集很快会感受到:好意思联储的指挥或将不如鲍威尔时期等闲,策略旅途不笃定性高潮,波动率溢价昂首,降息预期对风险钞票的提振成果缩小。
另一方面,钞票欠债表不会贸然加大缩表力度。只消当流动性推测昭着改善时,沃什才可能劝服好意思联储官员通过缩表的举措。这个前提是,考量市集不激发2019年式回购市集危险。
阶段二(11月后):渐进试探校正为主。无论共和党是输是赢,沃什的校正齐将接受渐进式策略,不会贸然运行激进缩表或立即收紧货币策略。
沃什或蚁合好意思联储里面意见不对与金融市集的反应,推动校正方法。举例,沃什合计,若是IORB过高,银行就会失行止实体经济放贷的能源。裁汰IORB(逾额准备金利率)、简化前瞻指挥框架。
若是好意思国经济在2027~2028年出现衰退,那么沃什的校正方法会靠近两难。这亦然为什么,相较于鲍威尔期间,沃什期间的货币策略观念并不会对选举前的成本市集产生首要冲击,只消白宫在中期选举中稳住时局,沃什才有政事成本在选举后鼓舞长期颐养。
对宇宙成本市集而言,“沃什冲击”果真编削的不是一次会议的利率决定,而是对改日几年货币策略编削流动性旅途的预期。
一方面,沃什在中期选举前或者率会以更克制的神态和洽有限降息,并通过监管与时刻性安排结识融资条款,这会给市集阶段性配置的窗口;但另一方面,只消沃什捏续开释“校正预期”,期限溢价与不笃定性溢价就会再行订价,最先承压的仍是高估值、依赖融资环境的钞票(科技成长、加密及万般高杠杆交游),贵金属在“避险叙事”与“去杠杆”之间往返切换,呈现高波动。
因此,合座来看,弱好意思元叙事仍未冲破,科技立场仍或占优,但波动率放大的配景之下好意思股或愈加聚焦基本面,价值板块的回顾值得细心,同期,控制高估值与高杠杆进度,幸免在流动性预期收紧阶段承担过高回撤;国内投资者应构建平衡化组合,退守好意思国流动性冲击后科技颐养的映射。
(徐驰系中泰策略首席分析师,张文宇系中泰策略资深分析师)
第一财经获授权转载自微信公众号“lixunlei0722”。
举报 著作作家
徐驰

张文宇
研讨阅读 沃什上任在即,流动性红利将终结?好意思联储前经济学家这样看
胡捷暗示,沃什的理念听上去登堂入室,但在本质中十足是知易行难。
330 02-09 18:02 陶冬:Claude Cowork引爆AI运用翻新
Claude Cowork登上舞台,运行了AI产业的运用化、交易化。
112 02-09 13:17 管涛:沃什重返好意思联储影响几何
特朗普政府提名沃什出任好意思联储主席,仅是本轮贵金属价钱下落的催化剂。
155 02-08 20:33 未上任已被施压!特朗普喊话沃什:好意思联储会降息的
利率市集订价表露,好意思联储年内初度降息至少要比及下半年。
8 567 02-05 07:19 一财社论:为好意思联储的重磅缩表未雨策动
为好意思联储重磅缩表作念积极准备开云体育
146 02-04 21:43 一财最热 点击关闭